美联储全票加息25基点:全球时政与大宗商品要点速览(2026年09月18日)
💡 交互阅读提示:以下要点均支持点击展开。点击各条要点标题即可展开查看详细解说、驱动机理与后续核心观测点;再次点击即可收起。
卷首总览
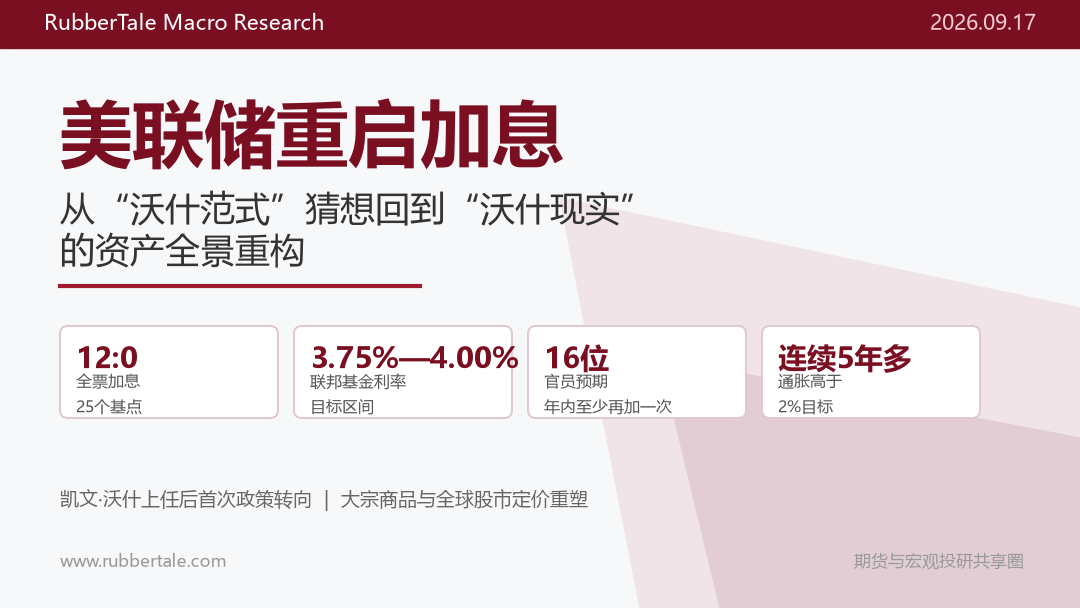
2026年9月中旬,全球宏观经济与地缘政治迎来历史性交汇点。美联储在最新议息会议上以12:0全票通过加息25个基点,将联邦基金目标利率区间上调至3.75%-4.00%,正式宣告三年降息周期的终结。此举引发全球金融条件收紧,美元指数飙升至七周高位,美债收益率逼近5%关口,对无息贵金属形成直接压制。与此同时,中东地缘政治危机持续恶化,胡塞武装对沙特东西油管及延布炼厂的打击令原油供应风险骤然升级,布伦特原油维持在104-108美元/桶的高位震荡。宏观流动性收紧与地缘实物溢价交织,正深刻重塑全球大宗商品的定价逻辑。
🏛️ 第一板块:国际时政核心要点
📍 要点1:美联储全票加息25基点终结降息周期
📍 要点2:中东地缘动荡升级与沙特能源设施受袭
📍 要点3:金砖国家峰会反对单边制裁与呼吁多边改革
🛢️ 第二板块:大宗商品核心要点
📍 要点4:原油高位宽幅震荡,供应风险与库存博弈
📍 要点5:黄金承压回调,美元走强与美债收益率掣肘
📍 要点6:天然橡胶与农产品实物资产维持高位韧性
🔗 第三板块:产业链传导与资产定价映射
| 宏观/地缘事件源头 | 传导路径与机制 | 核心受影响大宗商品 | 盘面定价逻辑与趋势 |
|---|---|---|---|
| 美联储全票加息25基点 | 抬高全球无风险贴现率 $\rightarrow$ 美元指数飙升、美债收益率逼近5% | 黄金、白银、有色金属 | 利空:无息资产机会成本激增,贵金属承压回调,有色金属面临宏观估值重构。 |
| 中东冲突与沙特油管遇袭 | 破坏中东核心能源基础设施 $\rightarrow$ 供应中断担忧 $\rightarrow$ 风险溢价飙升 | 布伦特原油、WTI原油、石化品 | 利多:供给端物理缺失风险压倒宏观需求疲软预期,原油高位宽幅震荡。 |
| 全球供应链分裂与物流瓶颈 | 贸易路线受阻 $\rightarrow$ 运费与仓储成本上升 $\rightarrow$ 原料刚性偏强 | 天然橡胶、玉米等农产品 | 偏强:实物资产受供应链韧性溢价支撑,期现货交割基差维持强势。 |
🧭 第四板块:总结与后续交易启示
- 宏观与地缘双轮驱动:当前全球大宗商品市场正在经历“宏观紧缩”与“地缘供给冲击”的激烈碰撞。美联储重启加息标志着全球流动性红利的彻底退潮,资产定价逻辑正在由前期的“宽松预期”转向“高利率与高风险并存”的现实;而中东地缘冲突的持续升级则为化石能源及实物资产构筑了坚实的成本与风险底线。
- 跨资产配置策略建议:
- 能源板块:原油高位震荡,地缘事件具有极大的突发性与不确定性,建议维持逢低轻仓试多、严格风控的策略,防范头寸过夜风险。
- 贵金属板块:短期内因美联储鹰派决议与强势美元承压,黄金多头需警惕盘面进一步震荡洗盘,长线则需结合地缘政治发酵择机布局。
- 工业品与农产品:天然橡胶及农产品受益于基本面供给刚性与物流瓶颈,重点关注产区天气及现货基差变化,把握套利与逢低配置机会。
本博客所有文章除特别声明外,均采用 CC BY-NC-SA 4.0 许可协议。转载请注明来源 橡胶童话!
 微信赞赏
评论