沙特油管遭袭与美联储加息:全球时政与大宗商品要点速览(2026年09月18日)
💡 交互阅读提示:以下要点均支持点击展开。点击各条要点标题即可展开查看详细解说、驱动机理与后续核心观测点;再次点击即可收起。
卷首总览
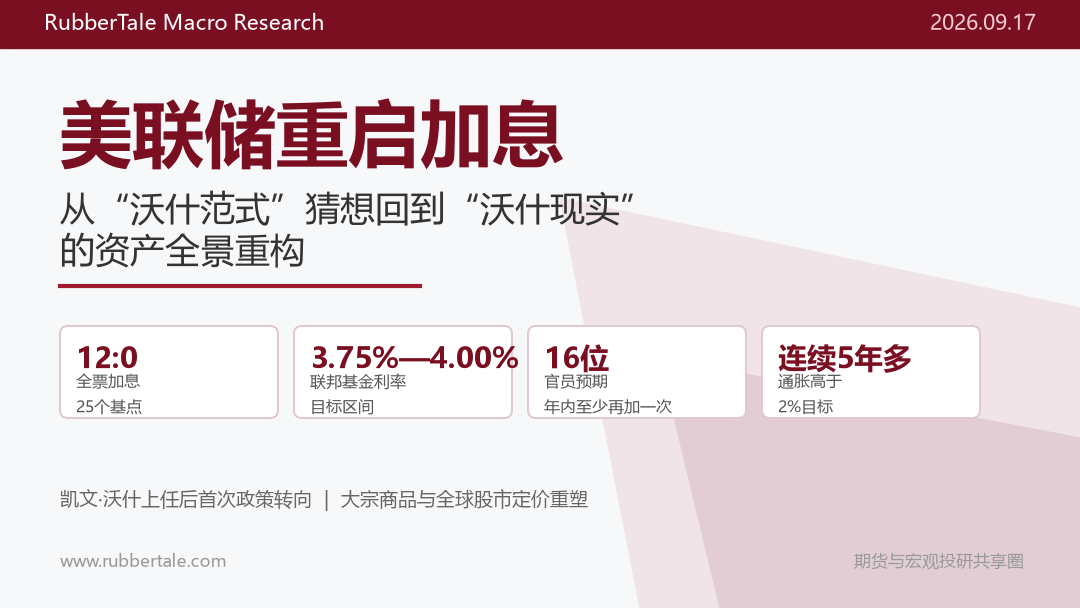
当前全球宏观与大宗商品市场正处于“地缘供给冲击”与“央行紧缩回归”的双重风暴眼之中。美联储于2026年9月16日以12:0全票通过加息25个基点,将联邦基金目标利率上调至3.75%-4.00%,正式宣告为期三年的降息周期终结,全球宏观无风险贴现率面临系统性重构。与此同时,中东地缘政治风险急剧恶化,胡塞武装对沙特东西油管及延布炼厂的精准打击,直接威胁中东原油核心出口大动脉,推升布伦特原油高位宽幅震荡于104-108美元/桶区间。宏观流动性收紧与地缘实物溢价的交织,正驱动全球大宗商品迎来新一轮波诡云谲的全面重定价。
🏛️ 第一板块:国际时政核心要点
📍 要点一:美联储全票加息25基点终结三年降息周期
📍 要点二:新德里金砖峰会发出反对单边制裁强音
🛢️ 第二板块:大宗商品核心要点
📍 要点三:中东地缘实体遭袭推高原油风险溢价
📍 要点四:美元飙升与美债收益率逼近5%压制黄金
📍 要点五:天气与物流共振支撑农产品与工业品
🔗 第三板块:产业链传导与资产定价映射
| 宏观/地缘驱动事件 | 传导路径与定价机制 | 核心受影响大宗商品品种 | 盘面逻辑与趋势指向 |
|---|---|---|---|
| 美联储加息25基点 | 抬高全球无风险贴现率 ➡️ 美元指数飙升、美债收益率逼近5% | 黄金、白银、有色金属 | 压制无息资产估值,贵金属承压调整,工业金属宽幅震荡 |
| 沙特油管遭袭与中东冲突 | 摧毁核心能源基础设施 ➡️ 供给预期骤紧、运费飙升 ➡️ 能源成本向全产业链传导 | 布伦特原油、WTI原油、石化品、橡胶 | 成本推升型通胀,能源维持高位宽幅震荡,支撑顺丁等合成胶 |
| 美中西部天气与物流瓶颈 | 压低农作物单产预期 ➡️ 全球库存趋紧 ➡️ 贸易重构推高运输成本 | 玉米、天然橡胶、农产品 | 供应端扰动强化长线多头逻辑,现货基差坚挺 |
🧭 第四板块:总结与后续交易启示
当前市场正运行于“宏观流动性紧缩(美联储加息落地)”与“地缘供给黑天鹅(沙特油管遭袭、中东动荡)”的深度撕裂期。对于大宗商品交易而言,单一的宏观交易或地缘交易均难以完全适配当前的复杂盘面:
- 能源与化工品:地缘政治带来的供给实质性破坏构成了原油及相关链条(如合成橡胶、能化品)的坚实底部,高位震荡与高弹性波动将是常态,需密切跟踪中东局势的边际恶化或缓和信号。
- 贵金属与宏观资产:在美联储完成加息且美元强势运行的窗口期,黄金与白银短期内承压明显,应防范宏观贴现率上行带来的估值回撤风险,不宜盲目追高避险多单。
- 实物资产底仓配置:从中长期看,金砖峰会折射的全球贸易碎片化与供应链重构,叠加农产品天气减产预期,使“实物资产回归”逻辑依然成立。建议在资产配置中保留对供给刚性、受物流与地缘双重保护的实物标的的底仓配置。
本博客所有文章除特别声明外,均采用 CC BY-NC-SA 4.0 许可协议。转载请注明来源 橡胶童话!
 微信赞赏
评论