期货公司策略建议:大宗商品热点研判与六大落地执行方案
核心摘要:本文根据 大宗商品热点研讨会(2026-09-27)(投研团队已做脱敏处理)原始记录稿,进行深度量化与实地实操转化。将宏观地缘局势(中美缓和300亿美元对等降税、美伊冲突溢价挤出)、棉花、化工品(甲醇/苯乙烯/尿素/聚烯烃)、天然橡胶去库与国储轮储、沥青排产基差、商品期权及长假贵金属风控提示,全面提炼为包含 标的合约、入场阈值、止损止盈、资金仓位、期权保护与长假风控 的机构交易台落地执行方案。 🚀 交互式策略看板已同步上线博客专用页面:点击直达【期货公司策略建议】交互看板与测算工具 一、全景资产配置与策略执行总览矩阵 资产类别 核心品种与合约 策略类型 交易方向 入场触发区间 防守止损位 止盈目标区间 头寸上限 盈亏比 执行周期 农产品 棉花 (CF2701) 趋势高空 逢高做空 16000 - 16200 分批沽空 16500 (日线收盘) 第一目标 15500 / 终极 15000 15% - 20% 3.5 : 1 3 - 6 周 能化品 甲醇 (MA01-05) 跨期正套 买 01 / ...
干季本就少雨,为何仍需关注厄尔尼诺?——天然橡胶极端干旱传导链与开割验证框架
导语:每逢强厄尔尼诺事件发酵,“停割期减产”与“天气升水”便频繁成为大宗商品盘面的交易题材。然而,熟悉热带物候的研究员往往会提出一个关键的审视视角:“中南半岛与中国热带产区,每年一季度本身就是季节性旱季与规律性停割期。既然本来就少雨,极端气候扰动的实质分水岭究竟在哪里?它又是如何从微观树体生理,一步步向现货原料与期货盘面传导的?” 气象冲击从来不是非黑即白的“减产定论”,而是一个充满变量与分支的因果链条。本文立足2026年秋冬全球极强ENSO事件的最新观测背景,深入橡胶树体水分生理学与热带水文机制,复盘真实的历史供需数据,为产业链与投资机构构建一套可跟踪、可验证、可证伪的新季开割研判框架。 核心速览(Executive Summary) 现实背景与强度界定:截至2026年9月,NOAA报告Niño 3.4区海温已升至+1.8℃,BOM相对Niño 3.4指数突破+2.5℃,秋冬极强事件概率高企。产业研究所称的“超强/极强厄尔尼诺”主要指海温距平(或RONI)达到约+2.0℃以上的极端事件(如历史上的1982/83、1997/98、2015&...
M 豆粕主力全历史日 K 线复盘(2005-2026)
为什么做这张图在大连商品交易所的品种家族中,豆粕(M)是不折不扣的“农产品定海神针”。它是全球农产品基本面分析最成熟、机构与产业参与最深、金融属性与大自然气候交织最紧密的旗舰品种。 豆粕是整个大豆压榨产业链价值变现的主阵地: 上游深度嵌入全球农业气候:中国每年消耗近 1.2 亿吨大豆,其中超过 1 亿吨依赖从巴西、美国等主产国海运进口。CBOT 大豆与美洲播种生长季天气,时刻决定着大豆的到岸完税成本; 下游直接滋养中国千万家禽畜水产:大豆运抵沿海油厂后被压榨为约 80% 的豆粕和 20% 的豆油。豆粕作为高性价比的核心蛋白原料,构成了中国庞大生猪、蛋禽、肉鸡与水产养殖业不可替代的“饲料基石”。 自 2005 年初豆粕期货在大商所交易活跃以来,整整二十一年的走势完整记录了全球粮食安全、农业气象突变与中国居民蛋白质消费升级的宏大历史: 大宗商品超级周期与 2008 全球粮食危机:全球流动性泛滥推动美豆破 1600 美分,连豆粕探至 4460 元/吨历史高位,随后在次贷危机的流动性冰封中单边腰斩探底 2100; 2012 年美国百年不遇特大干旱:美豆优良率断崖式下滑跌破...
TA PTA主力全历史日 K 线复盘(2006-2026)
为什么做这张图在郑州商品交易所乃至整个中国大宗商品期货市场,精对苯二甲酸(PTA)历来享有“化工之王”与“流动性旗舰”的无上美誉。它是能化研究员的试金石,连接着上游黑色原油深加工与下游千家万户的衣着纺织。 PTA 处于聚酯化纤产业链的核心枢纽环节: 上游紧密联动原油与石脑油:PTA 由对二甲苯(PX)经过氧化、提纯制得。其上游直接挂钩国际原油价格体系与芳烃产业链的开工供需; 下游直通万亿规模的纺织服装内需与外贸:PTA 与乙二醇(MEG)聚合生成聚酯,90% 以上用于生产涤纶长丝、短纤和聚酯切片,最终走向江浙织机、印染工厂以及全球服装消费终端。 自 2006 年 12 月在郑商所挂牌上市以来,PTA 期货伴随中国制造业走过了整整二十年天翻地覆的变革: 上市开门红与次贷危机深坑(2006-2008):上市初乘原油百元东风,随后在 2008 年全球金融海啸中随国际原油直线下坠,探至 4000 元/吨低谷; 棉花风暴下的 12400 历史巅峰神话(2009-2011):四万亿刺激下纺织消费大爆发,叠加 2010 年国内外棉花超级大减产,化纤替代狂潮将涤纶与 PTA 需求...
I 铁矿石主力全历史日 K 线复盘(2013-2026)
为什么做这张图在大宗商品交易圈,铁矿石(I)常被冠以“黑色王冠上的明珠”之称。它是全球产业垄断与金融资本交锋最剧烈的角斗场,也是大宗商品定价权博弈的核心焦点。 铁矿石的供需格局极其特殊: 上游高度寡头垄断:以淡水河谷(Vale)、力拓(Rio Tinto)、必和必拓(BHP)和 FMG 为首的海外四大矿山,控制着全球海运铁矿石超过 70% 的贸易量。其开采现金成本长期维持在 20~30 美元/吨的超低水平,却凭借资源垄断与寡头协同,在长达十余年的周期中攫取了巨额超额利润; 下游需求高度集中于中国:中国年粗钢产量占全球半壁江山以上,年进口铁矿石超过 11 亿吨,对外依存度长期在 80% 上下徘徊,是全球最大的单一买家。 自 2013 年 10 月大连商品交易所推出铁矿石期货以来,这个品种经历了数轮动人心魄的史诗级超级牛熊: 上市极寒与产能长夜(2013-2015):上市初期遭遇四大矿山扩产释放与国内基建降速,矿价从上市近千元一路阴跌崩塌至 2015 年底的 282.5 元/吨,全球非主流矿山大面积关停; 供给侧改革与高品溢价暴涨(2016-2017):供给...
AG 沪银主力全历史日 K 线复盘(2012-2026)
为什么做这张图如果要挑一个让交易者既心潮澎湃又心惊胆战的品种,白银一定榜上有名:它是大宗商品里公认爆发力最强、金银比均值回复最剧烈的“波动率野兽”。 白银既有黄金那般神圣的贵金属血统,又背负着过半体量的现代工业属性。在 2012 年上市初期的熊市长夜里,它曾伴随“伯南克 Taper 缩减恐慌”从 7400 一路腰斩再腰斩至 3000 以下;在 2020 年疫情流动性危机中,金银比一度冲破 125 的人类历史极值,砸出 2937 元/千克的绝望深坑,随后仅用四个多月便暴涨 125% 飙升至 6600+; 而更激动人心的是 2022 年以后的光伏 N 型电池技术革命:从 P 型到 Topcon/HJT,光伏银浆用量暴增,全球白银出现连续多年的巨额实物缺口,伦敦与纽约交割库库存见底,引发了 2024-2026 年突破三万元大关的世纪逼仓神话!把十四年白银的狂野轨迹钉在坐标轴上,才能真正读懂这匹“脱缰野马”的狂暴力量。 所以做了这个页面:把 AG 主力自 2012 年 5 月 上市以来的完整日 K 线平铺展开,按核心宏观与产业波段切成二十段,每一段都可以点开查看详实的...
AU 沪金主力全历史日 K 线复盘(2008-2026)
为什么做这张图交易宏观与大类资产配置,黄金是永远无法绕开的终极信用锚。 做黄金投资的人常有一种感悟:行情软件里的 K 线是连续的,但人类货币信用史的断裂是突发而深刻的。 2008 年初上市即遇雷曼破产的惊心动魄流动性践踏(跌至 153.55 历史最低点),2008-2011 年量化宽松与欧债危机铸就的十年大牛市(冲上 398 元/克);2013 年春季“中国大妈抢金”后遭遇的十年最惨烈崩盘与长达五年的漫长磨底;再到 2020 年新冠无限放水突破 450,以及近年来俄乌冲突、主权资产遭冻结、全球央行去美元化浪潮推动沪金冲破千元大关、触及 1249 元/克的超级历史神话…… 每一次黄金的大级别浪潮,背后都是一部微缩的全球地缘博弈与国际货币体系重塑史。不把这十八年的宏观逻辑按阶段拆解清楚,就很难理解为什么在美债利率飙升的紧缩周期里,黄金依然能够爆发出超越传统教科书模型的史诗级涨势。 所以做了这个页面:把 AU 主力自 2008 年 1 月 上市以来的完整日 K 线平铺展开,按核心宏观与产业波段切成二十五段,每一段都可以点开查看详实的深度复盘与事件脉络。 全历史日 K...
EB 苯乙烯主力全历史日 K 线复盘(2019-2026)
为什么做这张图做能化中间品的人,大概都会对苯乙烯(EB)心存敬畏:它是化工圈里公认弹性最大、节奏最快、期现结合最深的“性格烈马”。 有人说它是“化工里的橡胶”,因为它的产业链条极度紧凑——上承原油与纯苯,下接 PS、EPS、ABS 三大硬胶;华东主港(张家港、江阴、常州)几十万吨的罐容库存,稍微有一点风吹草动,现货基差就能在几天内从贴水拉到升水一两千元。 从 2020 年疫情砸出的 4341 元/吨历史极值底,到当年秋季家电出口暴发引发的狂暴逼仓;从 2021 年美国德州严寒风暴引爆的跨洋扫货,到 2022 年俄乌冲突与北美调油需求驱动的 11396 元/吨历史天花板……七年里,大炼化产能激增数倍,中国从严重依赖进口一跃成为全球苯乙烯供应核心。如果没有一条清晰的时间轴把这些“装置检修、海外调油、极寒天气、港口挤仓”的故事串联起来,单看一根根 K 线,常常会迷失在杂乱的波动噪音中。 所以做了这个页面:把 EB 主力自 2019 年 9 月 上市以来的完整日 K 线平铺展开,按核心宏观与产业波段切成十九段,每一段都可以点开查看详实的深度复盘与事件脉络。 全历史日 ...
RB 螺纹钢主力全历史日 K 线复盘(2009-2026)
为什么做这张图在中国大宗商品期货版图上,螺纹钢(RB)享有无可撼动的王者地位:它是名副其实的“周期之母”,承载着中国城镇化狂飙与重工业崛起的全部记忆。 从 2009 年四万亿投资刺激下的上市开门红,到 2011-2015 年产能严重过剩、钢贸跑路爆雷、钢价一路跌破 2000 探至 1618 元/吨“不如白菜价”的彻骨极寒;从 2016-2017 年供给侧结构性改革、彻底消灭 1.4 亿吨“地条钢”带来的吨钢千元暴利,到 2021 年“双碳”战略限产配合全球大放水摸出 6208 元/吨的历史神话;再到随后房地产深度出清、新旧国标交替的产业再平衡…… 十七年里,螺纹钢见证了数以万亿计的产业与投机资金多空绞杀。它是宏观信贷、地方基建、楼市调控、环保限产与铁矿焦炭成本博弈的最前线。只有将这三十一段完整的波澜壮阔历史全景铺开,才能真正摸准中国工业经济脉搏跳动的韵律。 所以做了这个页面:把 RB 主力自 2009 年 3 月 上市以来的完整日 K 线平铺展开,按核心宏观与产业波段切成三十一段,每一段都可以点开查看详实的深度复盘与事件脉络。 全历史日 K 线(交互图表) ...
美联储重启加息:从“沃什范式”猜想回到“沃什现实”的资产全景重构
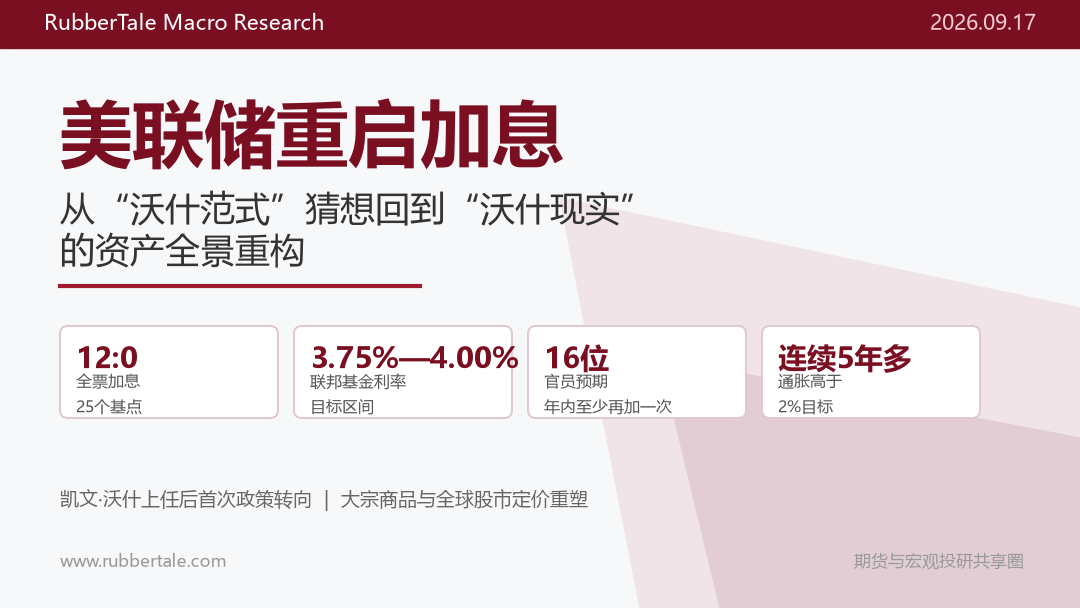
1. 核心摘要 北京时间2026年9月17日凌晨,美联储用一次12票赞成、0票反对的全票决议,终结了市场持续数月的政策猜想:联邦基金利率目标区间由3.50%—3.75%上调25个基点至3.75%—4.00%。这是美联储自2023年7月以来的首次加息,也是凯文·沃什2026年5月就任主席以来首次改变政策方向。 图中是美国债务结构的恶化轨迹:2020年疫情期间的天量救助把联邦债务推上台阶,随后在高利率周期里,短期国库券(T-Bills)发行量井喷,大量滚动债务不得不以4%以上的利率在公开市场上借新还旧。利息开支已经成为联邦财政赤字膨胀的最主要推手,“财政主导(Fiscal Dominance)”对货币政策的隐性约束达到了半个世纪以来的顶峰——但2026年9月的这次全票加息证明:至少到目前为止,财政压力还没有绑架货币政策。 值得关注的并不是25个基点本身。沃什借此正式告诉市场:美国经济没有衰退,劳动力市场接近充分就业,金融条件也谈不上紧,而通胀已经连续五年多高于目标。此前的观望期结束了,政策重心已重新转向抗击通胀。 与此前市场普遍设想的剧本不同,美联储并没有走出一条“降息+缩表+财政货...
RU 橡胶主力全历史日 K 线复盘(2005-2026)
为什么做这张图橡胶这个品种,做过几年的人大概都有同一个困扰:记忆是碎的。 2011 年 2 月那波 42860 的高点,2020 年 3 月疫情砸出来的 9370 深坑,2024 年秋天那轮从 13970 到 19850 的急涨——每一段单独拎出来都历历在目,但把它们放在同一条时间轴上、看清彼此的相对位置,很难。行情软件能画图,却没法把”那一段当时是什么背景、为什么这么走”钉在图上。 所以做了这个页面:把 RU 主力从 2005 年上市至今的完整日 K 线铺开,按主要波段切成十九段,每一段都可以点开看复盘。 全历史日 K 线(三品种合一) 顶部标签可在 RU 橡胶 / AL 沪铝 / CU 沪铜 间切换。图里挤的话,可以全屏打开。 怎么用看区间:滚轮缩放,拖动平移,底部滑块可以快速跳转。缩放到不同跨度时,K 线会自动在月线 / 周线 / 日线之间切换,所以拉远拉近都能看清形态。 看解读:K 线上挂着十九个标签,每个对应一段行情。点标签,右侧会滑出那一段的解读。标签颜色跟着涨跌走——红色是上行段,绿色是下行段。 深链:每个阶段都能单独分...
东南亚杯胶稳定货源|新几内亚直采,品质可靠
一手胶农直采 · 干含稳定 · 期货联动定价 国内橡胶加工厂的朋友们,是否正在为原料供应不稳定、品质波动大而发愁? 我们为您带来东南亚产区优质杯胶货源,尤其是新几内亚直采渠道,助您解决采购痛点。 🌏 三大产区,稳定供应 产区 月供应量 供应状态 马来西亚 已满仓 暂不接新单 印尼 已满仓 暂不接新单 新几内亚 3-5柜/60-100吨 稳定供应中 ✅ 一手货源:直接从胶农/收购站采购,无中间商加价✅ 停割期保障:传统停割期(2-5月)新几内亚仍可稳定供货 🎯 品质核心指标12345干含(DRC):15-20% 品质等级:TSR10-TSR20 批次稳定性:每批次均保持上述区间 杂质控制流程 收购时清洗、晾干 2次筛查 + 分拣 装箱前复检 长期合作,不搞虚的。树皮、泥沙等杂质严格把控。 新几内亚货源独特优势相比其他产区,新几内亚杯胶品质更稳定,在 TSR10-TSR20 区间内表现优异,是追求稳定生产的加工厂的理想选择。 💰 定价与结算 项目 说明 报价机制 联动期货盘面(参考 SICOM TSR2...
你的同事都在用的AI外挂!350 Credit限时福利,手慢无
https://workbuddy.ai/invite?code=56PGFYK8 最近身边有非常多的朋友开始使用workbuddy, 如果你现在还没有开始使用它,赶紧点击链接下载吧。通过这个链接,你可以获得350个credit。 💡 小提示:Credit 可用于调用 AI 模型、生成内容等核心功能,新人额度用完前一定要好好体验~ 📌 如何开始? 点击上方链接进入官网 完成注册/登录 350 Credit 自动到账 开始你的 AI 高效工作之旅 效率工具的价值,不在于功能有多花哨,而在于能否真正融入你的工作流。 WorkBuddy 已经成了我日常不可或缺的一部分。如果你也想让工作更轻松,不妨试试。 有任何使用问题,欢迎在评论区留言交流~ 本文含邀请链接,新人注册双方均可获益
全球主要橡胶及大宗农产区天气概述与割胶物候预测(2026年9月中旬)
💡 交互阅读提示:本期气象研报结合 Open-Meteo 实时气象模型、DWD ICON 预报场与本地物候量化数据库,对全球及国内天然橡胶、棕榈油等六大核心产区未来 7 至 14 天的天气演变、降水扰动及割胶受阻指数展开全景剖析。各产区要点支持点击展开查阅。 卷首总览:全球水热分布与宏观气象背景2026年9月中旬,北半球夏季风开始进入减弱过渡期,而热带辐合带(ITCZ)与季风槽仍横亘于中南半岛至西太平洋低纬度洋面。从全球天然橡胶与热带经济作物的物候节律来看,当前正值北半球产胶国(泰国、中国、越南)全年产胶旺季的关键上量阶段。 从水热宏观背景观察: ENSO 与海洋温差状态:赤道太平洋 ENSO 指标维持在中性略偏冷态(Weak La Niña-leaning Neutral),印度洋偶极子(IOD)波动温和,未出现阻断季风降水的极端干旱或全流域持续性特大洪涝。 季风槽与对流带分布:季风降雨带主要徘徊于越南中南部、南海中北部至海南岛周边;泰国南部则以午后局地热对流阵雨为主;我国西南内陆(西双版纳)受副高边缘偏弱大陆性气团控制,降水显著偏少,形成极为利于割胶的天气窗口。 供...
PowerBI的再次重大更新:各个合约的持仓占比全景上线
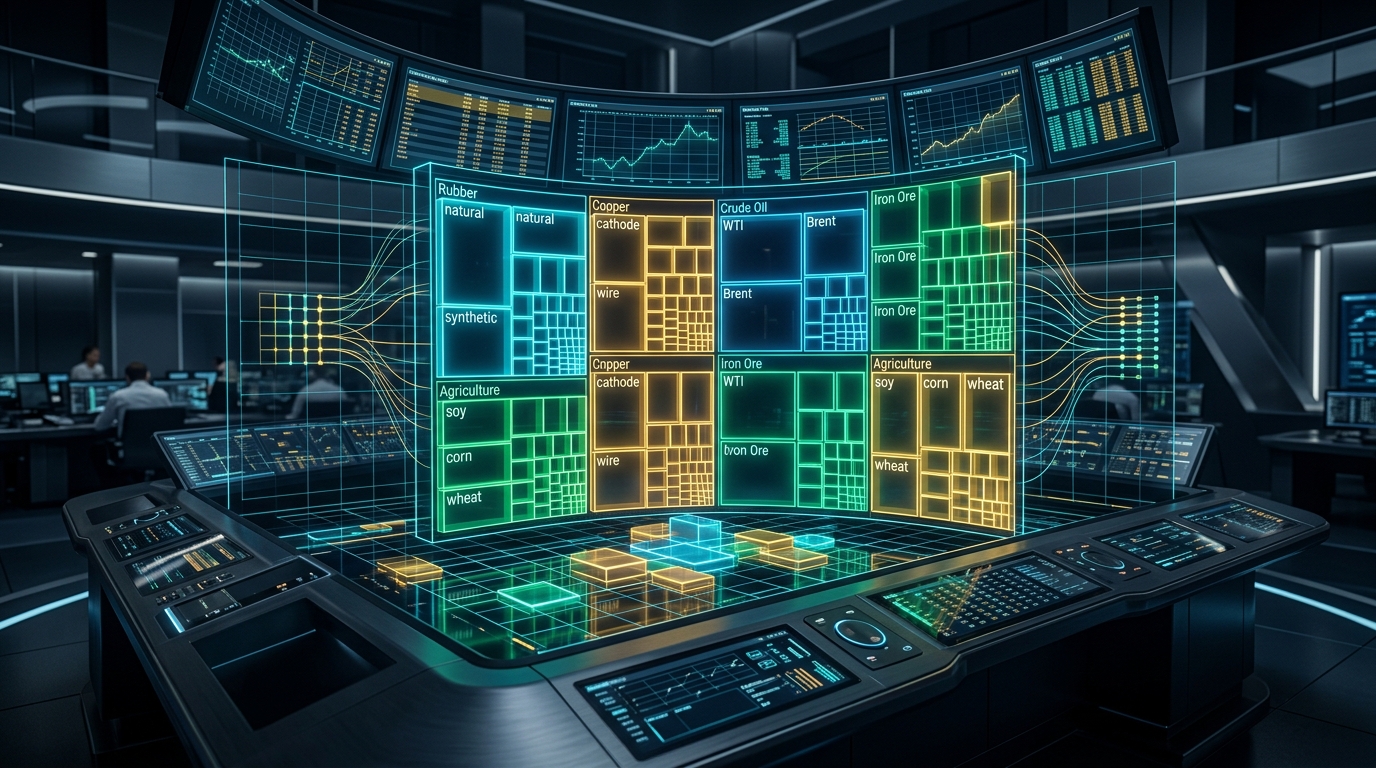
很多做期货交易和产业研究的朋友,每天打开行情软件的第一件事,几乎都是看各品种的持仓变动。 在传统的看盘软件里,持仓数据其实随处可见——每一行合约代码后面,都跟着一串跳动的数字。然而,用肉眼在密密麻麻的表格里看数字,和在图形中一眼看透资金分布,完全是两个截然不同的认知维度。 数字需要大脑去心算和换算占比,而图形却能瞬间形成直观深刻的视觉冲击。 最初,这项功能源自我们对橡胶产业链的一个微观切口——制作**“三个橡胶各合约持仓占比”**。为什么要做这个图?因为我想知道,不同橡胶合约的持仓权重究竟呈现出怎样的生态。 通过树状分布图(Treemap),一眼就能发现一个极其鲜明的特征: RU(天然橡胶)的主力持仓集中度非常高,单个月份就占据了绝大多数资金版图; NR(20号胶)和 BR(丁二烯橡胶)则截然不同,它们的主力与次主力持仓差异明显收窄,每一个月份都有机会担当主力舞台。 形成这个现象的逻辑其实很清晰:NR 与 BR 均采取了按月连续交割、按月滚动的规则,而 RU 依然带有鲜明的产业主力月份特征。不用翻表,不用对比计算,图表上色块面积的大小直接揭示了底层合约交割规则与期限结构的本质...
不只盯主力合约——聊聊我们给橡胶看板新加的几个页面
做橡胶研究久了,有一个直觉越来越强烈:光盯主力合约,你看到的只是冰山一角。 真正的钱——产业套保的钱、期现套利的钱、跨期配置的钱——大部分时候藏在那些你不太留意的非主力月份合约里。一个 03 合约上突然冒出来的几千手增仓,很可能比主力合约上几万手的日常翻搅更值得你警觉。 所以最近这段时间,我一直在折腾我们的 Power BI 橡胶投研看板,给它加了好几个新页面。今天写篇文章,把这些新东西好好聊一聊。 先说痛点:为什么只看主力合约不够用?做 RU 的朋友应该都有体会。天胶的主力合约分布是典型的 1-5-9 格局,NR(20号胶)则是 10、11、12、01 好几个月份都很活跃,BR(顺丁橡胶)更接近逐月连续的模式。三个品种三种脾气,你没法用一套逻辑去硬套。 问题出在几个地方: 第一,换月节奏。 资金从近月往远月搬家的速率快慢,直接决定了近月交割博弈有多激烈、远月的升贴水能撑多久。这个过程不是某天突然发生的,而是在各合约间持仓此消彼长中慢慢演变的。你不摊开所有月份来看,根本感知不到。 第二,非主力月份的异常信号。 经验告诉我们,远月非主力合约上突然出现的大量增仓,往往是产业客户提前...
橡胶行情决策面板的又一次重大更新:橡胶产量全球细分
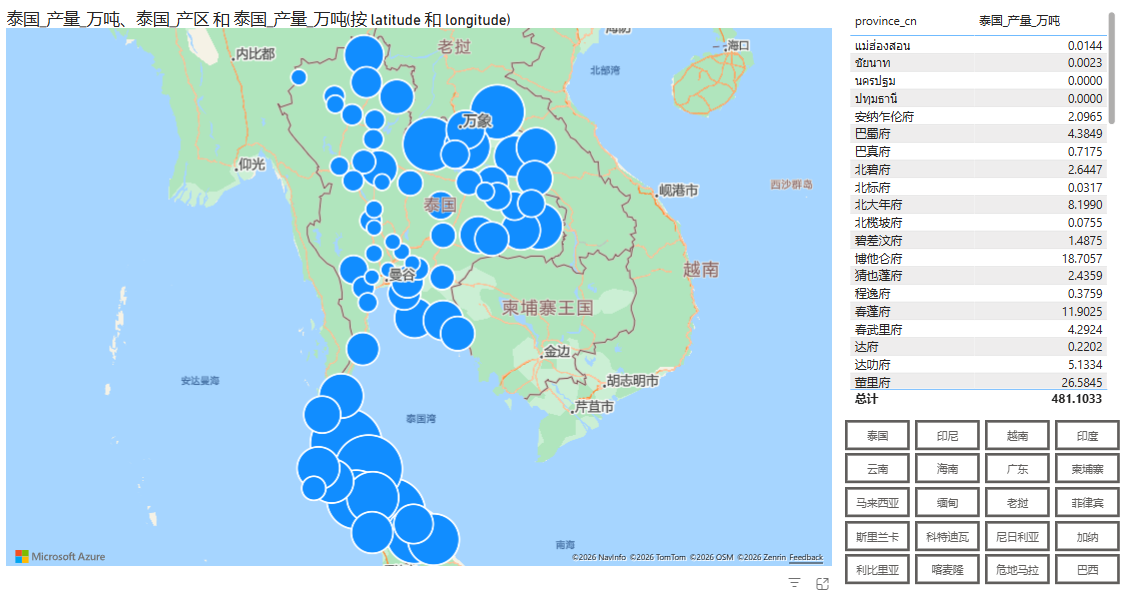
对于现阶段的橡胶来说,供应端,尤其是天气、降雨等因素,是分析橡胶行情的重要因素。我们在网上可以看到很多降雨量的分析,分析师们在这方面的工作已经做得非常细致。但是橡胶产量的细化分布,我却没有见到有谁做过。所以这一回,橡胶行情决策面板,就为此补上了这块短板。 我们整理并汇总了全球17个主产国以及中国三大产区(海南、云南和广东)的数据,分别在地图上标注了各地区的橡胶产量。橡胶产量的数据以2024年为主,目前尚未更新至最新的2025年。但从各产区产量占比的结构来看,年份之间的波动通常不会对整体比例产生巨大影响,依然具有很高的参考价值。 通过这些图表,我们可以更清晰地判断出在哪些地区,橡胶产量的比重最大。因此当某一个地区发生异常天气的时候,我们也能更加准确的判断出其对橡胶供应的影响。 以上给出了泰国和印尼两个最大产胶国的分布示意,如果大家想看更多国家的产量分布,欢迎访问 https://rubbertale.github.io/powerbi/。 由于面板需要加载底层数据,打开时可能需要稍作等待。建议点击右上角的“全屏沉浸”按钮,以获得最佳的数据交互与探索体验。
“我为人人,人人为我”:邀你共同搭建一个【期货与宏观投研共享圈】
在期货与大宗商品投资的世界里,没有任何一个人能够单枪匹马覆盖所有的信息与周期。 宏观风云变幻,产业链错综复杂——从美联储的流动性预期到地缘政治的蝴蝶效应,从上游矿端/种植端的开工与天气,到下游消费与港口库存的边际变动…… 个人的精力是有限的,但群体的智慧与视野是无限的。 很多时候: 你偶然读到的一篇冷门但极具深度的产业调研纪要,可能正是别人苦寻数日的关键拼图; 别人随手转发的一份海外宏观专题或外盘高频数据,或许就能解开你盘桓多日的交易困惑。 这就是为什么我想搭建这个群的原因——它不是群主一个人的“单向输出”,而是一个由所有同频交易者“共同建设、互相赋能”的投研共建圈。 🤝 我们的核心理念:我为人人,人人为我我们倡导一种简单、纯粹且充满力量的社群精神:开源、共建、互通有无。 1. 共建共享的投研智库在这里,每个人既是资源的受益者,也是内容的建设者。遇到有启发性的宏观策略、行业深度研报、产业调研纪要或高频数据看板,顺手分享到群里;当你需要某份资料或想要了解某个产业链的真实情况时,也能在群里得到其他朋友的第一时间支援。 2. “多看一眼”的信息拼图效应不同的交易者关...
橡胶行情决策面板的进阶:水杯价差与成本利润三视图的演进逻辑
引言:从“搭好框架”到“深挖基本面”在上周的文章《[橡胶行情决策面板的大更新:导航系统更新](橡胶行情决策面板的大更新:导航系统更新 1.html)》中,我们复盘了如何通过梳理 7 大业务板块,把 70 多个页面按清晰的逻辑框架收敛起来,解决了“找页面全靠记忆、看数据容易迷失”的导航痛点。 但搭建好架构只是第一步。一个真正有价值的投研决策看板,绝不能仅仅是数据的简单堆砌或静态图表的陈列,而必须把产业一线的真实博弈逻辑、成本驱动机制与决策视角,有机地呈现在页面之中。 最近几天,我们重点对 水杯价差(Latex vs Cup Lump Spread) 和 成本利润(Cost & Profit Dynamics) 这两个核心板块进行了深入的内容升级与交互重构。本文将抛开底层的技术细节,从纯粹的产业逻辑演进与页面呈现设计两个层面,详细阐述这次内容增加与交互升级的全过程。 一、 水杯价差:给页面注入产业的“微观神经”与文字解读在过去的报表版本中,水杯价差 页面仅仅平铺了一条历史季节性走势折线图。虽然数据是实时的,但对于很多新进研究员或交易员来说,面对这样一条价格差值曲线,往往很难...
橡胶行情决策面板的大更新:导航系统更新
一、 为什么要重做导航? 随着我们跟踪的指标越来越多,报表页面已经膨胀到了 73 个。Power BI 原生的顶部单行导航栏(pageNavigator)要在 1200 像素的宽度里塞下这么多页面,体验很快就撑不住了: • 按钮文字被压缩截断,有时候连页面标题都看不完整; • 找页面全靠记忆,研究员在看盘或复盘时,面对平铺的几十个细分指标,很难快速定位”现在该看哪个数据””怎么跳过去”。 这个问题拖了一段时间,这次下决心做一次彻底的导航重构。 ────── 二、 我们的做法:两级分类 + 面包屑闭环 我们决定从信息架构层面重新梳理——不只是换个导航样式,而是把 73 个页面按业务逻辑重新归类,最终收敛为 7 大核心板块: 1. 业务分类架构 📈 行情与排名 (8页):分位排名、每日涨跌、主力最新价、换月监控、RU/豆粕历史分位、季节性规律等核心盘面指标。 🏭 产业链与基差 (13页):现货报价、主产区原料(胶水/杯胶)、全乳/泰混/3L 基差、成本利润、平衡表与全球产量。 ⚖️ 跨期与套利 (4页):RU 1-9 跨期月...